Bayangkan tim finance baru mengetahui adanya pembengkakan biaya setelah rekap akhir bulan selesai dibuat. Ketika laporan tersebut sampai ke manajemen, transaksi sudah terjadi, pengeluaran sudah membesar, dan sejumlah pekerjaan mungkin telah memasuki tahap berikutnya.
Situasi seperti ini bukan selalu disebabkan oleh lambatnya kerja tim finance. Dalam banyak kasus, informasi keuangan memang baru terkumpul setelah berbagai divisi menyelesaikan rekap masing-masing.
Di sinilah real-time reporting keuangan menjadi penting.
Finance tidak seharusnya hanya mencatat apa yang telah terjadi. Tim finance juga membutuhkan visibilitas yang cukup untuk memahami kondisi keuangan yang sedang berjalan agar perusahaan dapat merespons perubahan dengan lebih cepat.
Konsep ini berkaitan erat dengan accounting visibility, yaitu kemampuan melihat informasi transaksi, biaya, pendapatan, tagihan, serta posisi anggaran secara lebih transparan tanpa harus menunggu penutupan periode.
Jeda Data Membuat Kondisi Keuangan Sulit Dibaca Tepat Waktu
Rekap bulanan tetap penting untuk administrasi, rekonsiliasi, dan pelaporan formal. Namun, jika seluruh pemantauan keuangan hanya bergantung pada laporan akhir bulan, perusahaan dapat mengalami jeda informasi yang cukup panjang.
Misalnya, biaya proyek meningkat sejak minggu kedua. Jika kenaikan tersebut baru terlihat ketika laporan bulanan selesai, perusahaan kehilangan waktu untuk melakukan tindakan korektif lebih awal.
Dalam proyek konstruksi, teknologi, manufaktur, maupun jasa profesional, kondisi operasional dapat berubah setiap hari.
Purchase order diterbitkan. Vendor mengirim invoice. Milestone pekerjaan tercapai. Progress proyek meningkat. Biaya tambahan muncul. Pada saat yang sama, terdapat pekerjaan yang sebenarnya sudah memenuhi syarat untuk ditagihkan kepada klien.
Tanpa real-time reporting keuangan, perubahan tersebut dapat tersebar di berbagai spreadsheet, email, dokumen, dan laporan antardivisi sehingga sulit dipantau secara menyeluruh.
1. Finance Memperoleh Accounting Visibility yang Lebih Baik
Accounting visibility tidak berarti setiap angka harus berubah setiap detik.
Penerapan real-time reporting keuangan membantu finance mendapatkan accounting visibility berdasarkan informasi terbaru yang tersedia.
Yang lebih penting adalah kemampuan melihat posisi keuangan berdasarkan data terbaru yang tersedia.
Tim finance idealnya dapat memantau sejumlah informasi utama, seperti:
- cash in dan cash out;
- outstanding invoice;
- progress yang belum ditagihkan;
- realisasi terhadap budget;
- committed cost;
- forecast biaya;
- potensi cost overrun.
Dengan visibilitas tersebut, finance tidak harus menunggu seluruh divisi menyelesaikan rekap manual untuk memperoleh gambaran kondisi perusahaan.

Data operasional yang terus diperbarui dapat membantu membentuk gambaran finansial yang lebih relevan terhadap keadaan aktual.
2. Penyimpangan Biaya Bisa Terlihat Lebih Awal
Salah satu manfaat utama real-time reporting keuangan adalah membantu mendeteksi penyimpangan biaya sebelum dampaknya membesar.
Bayangkan sebuah proyek memiliki budget sebesar Rp5 miliar.
Pada pertengahan periode, actual cost baru mencapai Rp3 miliar. Jika hanya melihat angka tersebut, proyek masih tampak berada dalam batas anggaran.
Namun, terdapat purchase order senilai Rp1,5 miliar yang sudah disetujui dan pekerjaan tambahan senilai Rp800 juta yang sedang diproses.
Jika committed cost turut diperhitungkan, total potensi biaya sudah melampaui budget awal.
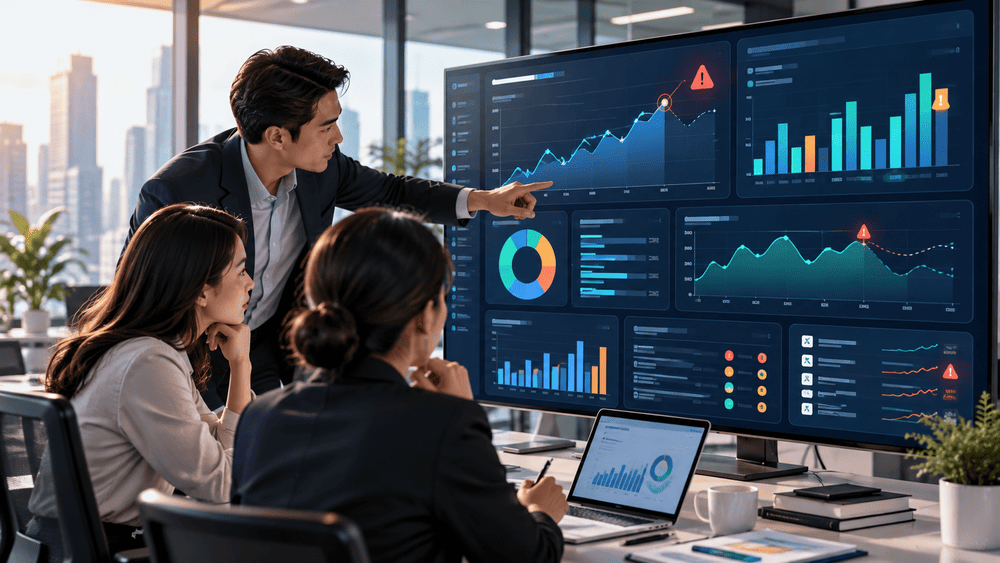
Dengan dashboard keuangan yang terintegrasi, kondisi seperti ini dapat terlihat lebih cepat.
Finance dapat memberi sinyal kepada project manager maupun manajemen agar penyebab kenaikan biaya segera dievaluasi.
3. Cash Flow Lebih Mudah Dipantau
Profit tidak selalu berarti perusahaan memiliki kas yang cukup.
Sebuah proyek dapat terlihat menguntungkan di atas kertas, tetapi perusahaan tetap mengalami tekanan cash flow apabila pembayaran dari pelanggan terlambat sementara kewajiban kepada vendor terus berjalan.
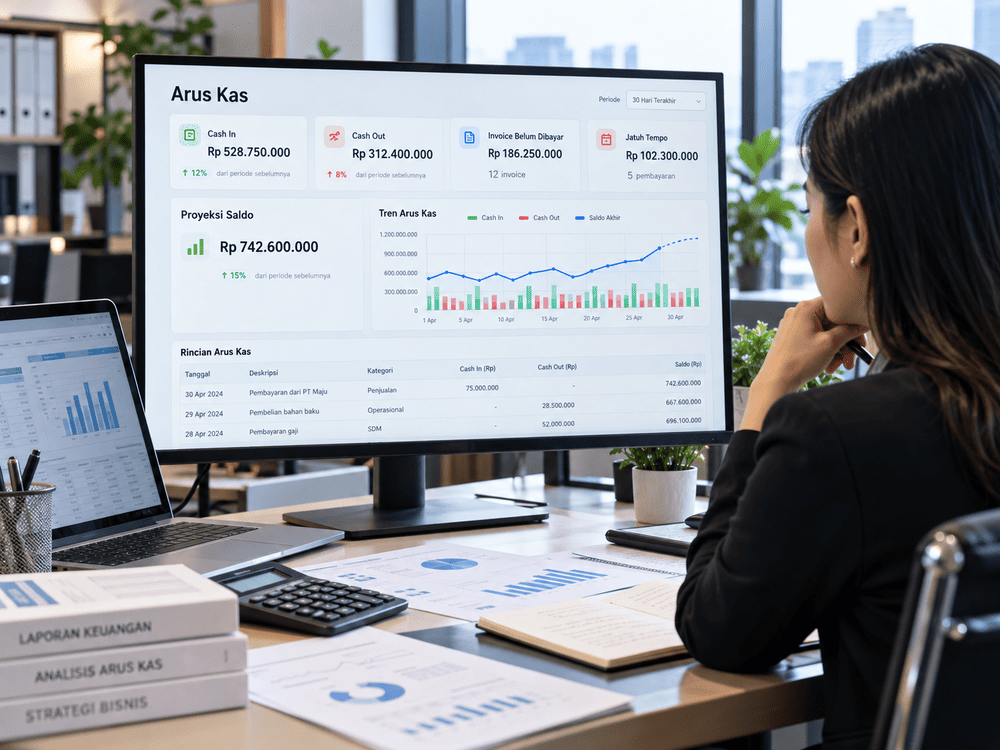
Karena itu, monitoring cash flow membutuhkan informasi yang dinamis.
Finance perlu mengetahui berapa pembayaran yang diperkirakan masuk, invoice mana yang belum dibayar, kewajiban apa yang segera jatuh tempo, serta berapa kebutuhan kas dalam beberapa minggu berikutnya.
Melalui real-time reporting keuangan, proyeksi arus kas dapat diperbarui berdasarkan perkembangan aktual.
Dengan begitu, keputusan mengenai pembayaran vendor, pengadaan, maupun kebutuhan modal kerja dapat dilakukan berdasarkan informasi yang lebih relevan.
4. Progress yang Belum Ditagihkan Lebih Mudah Ditemukan
Dalam bisnis berbasis proyek, salah satu masalah yang cukup sering terjadi adalah pekerjaan sudah selesai sebagian, tetapi belum masuk ke proses penagihan.
Secara operasional, progress mungkin sudah mencapai 60%. Namun, invoice yang diterbitkan baru mencerminkan 45%.
Artinya, masih terdapat selisih progress yang belum ditagihkan.
Dengan real-time reporting keuangan, finance dapat membandingkan progress pekerjaan dengan nilai yang sudah ditagihkan secara lebih cepat.
Jika informasi seperti ini baru diketahui saat evaluasi bulanan, perusahaan berisiko kehilangan momentum penagihan dan memperpanjang siklus penerimaan kas.
Integrasi data project management dengan finance dapat membantu kondisi tersebut terlihat lebih cepat.
Saat milestone tercapai, finance dapat mengetahui adanya nilai pekerjaan yang berpotensi ditagihkan dan segera melakukan verifikasi dokumen pendukung.
5. Budget Tidak Hanya Menjadi Angka Awal
Budget umumnya disusun pada awal periode atau sebelum proyek dimulai. Namun, kondisi aktual di lapangan tidak selalu sesuai dengan asumsi awal.
Harga material dapat berubah. Volume pekerjaan dapat bertambah. Produktivitas bisa berbeda dari perencanaan. Kebutuhan alat pun dapat meningkat.
Karena itu, membaca budget sebagai angka statis tidak lagi cukup.
Finance membutuhkan perbandingan antara:
Budget → Actual → Commitment → Forecast
Melalui real-time reporting keuangan, keempat indikator tersebut dapat dipantau dalam satu tampilan sehingga perubahan biaya lebih mudah dikenali.
Keempat informasi tersebut memberikan gambaran yang lebih lengkap.
Misalnya, actual cost masih berada di bawah budget, tetapi forecast menunjukkan adanya potensi pembengkakan biaya dalam beberapa minggu mendatang.
Informasi seperti inilah yang membuat laporan keuangan berfungsi sebagai alat pengambilan keputusan, bukan sekadar dokumentasi historis.

6. Manajemen Melihat Sumber Data yang Sama
Masalah lain sering muncul ketika setiap departemen memiliki versi angka yang berbeda. Penggunaan real-time reporting keuangan juga membantu mengurangi perbedaan data antara finance, procurement, project manager, dan manajemen.
Project manager memiliki spreadsheet sendiri. Procurement memiliki daftar purchase order. Finance memiliki catatan pembayaran. Sementara itu, manajemen menerima rangkuman dari beberapa sumber.
Akibatnya, rapat justru banyak digunakan untuk mempertanyakan data.
“Angka yang benar yang mana?”
Sistem reporting yang terintegrasi dapat membantu menciptakan single source of truth.
Finance, procurement, project manager, dan manajemen dapat melihat sumber data yang sama sesuai hak akses masing-masing.
Dengan demikian, diskusi dapat beralih dari mempertanyakan validitas angka menjadi membahas tindakan yang perlu dilakukan.
7. Proses Closing Bulanan Menjadi Lebih Terkendali
Menariknya, penggunaan real-time reporting tidak menghilangkan kebutuhan closing bulanan.
Justru sebaliknya.
Ketika data diperbarui secara rutin sepanjang bulan, proses closing dapat menjadi lebih terstruktur karena sebagian besar informasi sudah tercatat sejak transaksi berlangsung.
Finance tidak harus mengejar banyak file menjelang akhir periode hanya untuk mengetahui status transaksi.
Kesalahan pencatatan juga dapat ditemukan lebih cepat.
Pada akhirnya, tim finance memiliki lebih banyak waktu untuk melakukan analisis daripada sekadar mengumpulkan data.
Dengan dukungan real-time reporting keuangan, sebagian data sudah diperbarui sepanjang periode sehingga proses closing tidak sepenuhnya bergantung pada rekap di akhir bulan.
Real-Time Reporting Tetap Membutuhkan Kontrol
Karena itu, real-time reporting keuangan perlu berjalan bersama mekanisme approval, verifikasi, rekonsiliasi, dan audit trail yang jelas.
Dalam pelaporan keuangan, transparansi dan konsistensi informasi juga menjadi prinsip penting dalam standar pelaporan internasional yang dikembangkan oleh IFRS Foundation
Kecepatan informasi tidak boleh mengorbankan validitas data.
Setiap perusahaan tetap membutuhkan approval workflow, rekonsiliasi, audit trail, role-based access, serta proses verifikasi.
Karena itu, implementasi sistem keuangan yang baik tidak cukup hanya menampilkan dashboard yang menarik.
Sistem juga harus mampu menjelaskan asal setiap angka.
Pengguna perlu mengetahui apakah suatu biaya berasal dari purchase order yang telah disetujui, pembayaran yang sudah dilakukan, invoice vendor, atau forecast dari project manager.
Dengan begitu, pengguna tidak hanya melihat angka, tetapi juga memahami konteks di balik angka tersebut.
Finance Bergerak dari Historical Reporting ke Decision Support
Cara kerja finance terus berkembang.
Dulu, finance lebih identik dengan pencatatan dan penyusunan laporan setelah transaksi terjadi. Kini, kebutuhan bisnis mendorong finance untuk ikut mendukung proses pengambilan keputusan.
Informasi keuangan seharusnya dapat membantu menjawab pertanyaan seperti:
- Apakah cash flow masih aman?
- Apakah sebuah proyek berpotensi mengalami cost overrun?
- Berapa nilai progress yang belum ditagihkan?
- Apakah pengeluaran masih sesuai budget?
- Apa yang kemungkinan terjadi jika tren biaya saat ini berlanjut?
Pertanyaan tersebut sulit dijawab secara cepat apabila data hanya diperbarui sekali pada akhir bulan.
Untuk membantu perusahaan membangun sistem monitoring keuangan dan operasional yang lebih terintegrasi, Anda dapat mempelajari berbagai layanan digital Ipteknesia yang dapat disesuaikan dengan kebutuhan bisnis dan pengelolaan proyek.
Kesimpulan
Rekap akhir bulan tetap penting, tetapi perusahaan juga membutuhkan real-time reporting keuangan agar kondisi finansial dapat terlihat selama proses bisnis masih berjalan.
Dengan data cash flow, budget, actual cost, committed cost, outstanding invoice, hingga progress yang belum ditagihkan, tim finance memiliki peluang lebih besar untuk menemukan masalah sejak awal.
Dampaknya bukan hanya laporan yang lebih cepat.
Koordinasi antardivisi menjadi lebih jelas, manajemen memperoleh informasi yang lebih relevan, risiko cash flow lebih mudah dipantau, dan proses closing bulanan dapat dilakukan dengan lebih terstruktur.
Pada akhirnya, tujuan digitalisasi finance bukan sekadar memindahkan spreadsheet menjadi dashboard.
Tujuan utamanya adalah mengubah data keuangan menjadi informasi yang dapat digunakan untuk bertindak sebelum masalah berkembang menjadi lebih besar.